#코픽스
16개의 글

금리 역전된 주담대, 상환 기간으로 갈린다
11월 10일 기준 주담대 5년 고정과 6개월 변동 금리 상단 차이가 0.04%포인트까지 좁혀지며 변동형이 오히려 더 높은 역전이 나타났다. 금리만으로는 우열을 가리기 어려워져 선택 기준이 상환 기간·소득 안정성·한도·비용으로 옮겨갔다. 3~5년 내 갚을지, 금리 산정 방식과 중도상환수수료, 스트레스 DSR 한도를 따져 유형을 고르면 된다.

금리 다시 오를 때, 대출·예금 점검 순서
미국 고용 호조로 금리 인하 기대가 밀리면서 국내 변동금리 기준인 코픽스가 2026년 9월 연 3.43%로 한 달 새 0.25%포인트 뛰었다. 변동금리 대출자는 이자 부담이 커지고 예금 가입자는 더 높은 금리를 잡을 기회가 생겨, 둘은 반대 방향으로 움직인다. 대출은 금리 재산정일과 고정 전환 조건을, 예금은 만기와 특판 금리를 지금 확인해야 한다.
금리 오를 때 이자 줄이는 순서 정하기
고정형 주택담보대출 금리 하단이 5%를 넘고 변동금리 기준인 코픽스도 반등하면서, 이미 대출이 있는 사람의 이자 부담이 다시 늘고 있다. 금리 상승은 대출 계약서에 적힌 변동주기에 맞춰 시차를 두고 반영되므로, 재산정일을 먼저 확인한 뒤 대응 순서를 정하는 게 중요하다. 비상금을 남기고 금리가 높은 빚부터 갚되, 대출금리가 세후 투자 기대수익보다 높은지로 상환과 투자 중 어느 쪽이 유리한지 판단하면 된다.

연준 동결, 내 대출·예금엔 언제 닿을까
미 연준이 9월 인상 뒤 10월엔 기준금리를 3.75~4.00%로 동결했지만, 미국 금리는 내 대출·예금에 직접 연동되지 않는다. 한국은행 결정과 코픽스·은행채 같은 시장금리를 거쳐 몇 달의 시차를 두고 전달되므로, 변동·고정 대출자와 예금 가입자는 각자 점검 항목이 다르다. 금리 방향을 예측하기보다 재산정 주기, 감당 가능한 금리 상단, 예금 만기 분산으로 정하는 편이 안전하다.
혼합형 주담대, 고정 끝나기 전 점검 순서
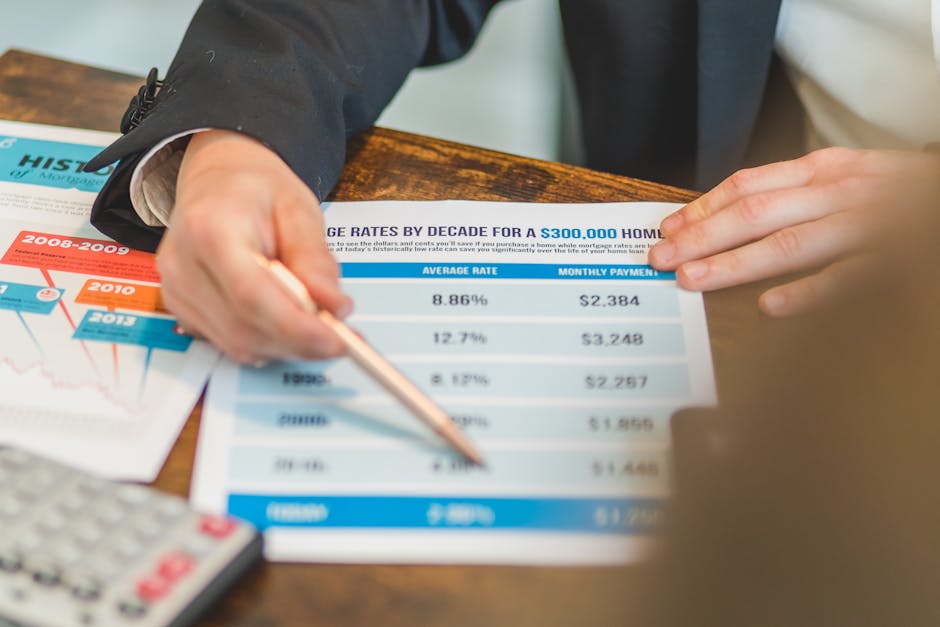
2026년 들어 고정·변동 금리차 때문에 변동금리 주담대 비중이 12년여 만에 최고로 올랐지만, 금리 상승 전망이 겹치며 전환 이후 부담이 커졌다. 혼합형 주담대는 보통 5년 고정이 끝나면 전환 시점의 코픽스에 기존 가산금리를 더해 금리를 다시 매기므로, 처음의 낮은 고정금리가 그대로 이어지지 않는다. 고정 만기 6개월 전부터 예상 금리를 계산해 대환·금리인하요구권·중도상환수수료 만료 여부를 따져 갈아탈지 유지할지 정해야 한다.

변동금리 대출, 월 이자 증가 직접 계산하는 법
은행 가계대출의 변동금리 비중은 2026년 8월 말 57.3%로 1년 새 4.3%p 올라, 금리 변화에 월 상환액이 흔들리는 가구가 늘었다. 월 이자 증가분은 대출 잔액에 금리 변화폭을 곱해 12로 나누면 나오는 단순한 산식으로 가늠할 수 있다. 다만 실제 반영 시점은 내 대출의 금리 재산정 주기와 재산정일에 달려 있으니 약정서를 확인해야 한다.

연준 인상, 대출 먼저 예금은 시차… 가입 타이밍은
미 연준이 9월 16일 기준금리를 0.25%포인트 올려 연 3.75~4.00%가 됐고, 대다수 위원이 연내 한 차례 더 인상할 것으로 봤다. 이 인상은 은행채·국채 같은 시장금리를 통해 대출금리에 먼저, 코픽스와 예금금리를 통해 변동대출과 예·적금에 시차를 두고 반영된다. 정기예금 가입을 앞뒀다면 추가 인상 전망이 살아 있는지, 내 대출의 금리 재산정 시점이 언제인지를 함께 확인해야 한다.

코픽스 8월 보합, 변동금리 대출 지금 갈아탈까
8월 신규취급액 기준 코픽스가 연 3.18%로 넉 달 만에 상승세를 멈췄다. 하지만 잔액·신잔액 기준은 올랐고 9월 들어 은행권이 예금금리를 0.1~0.6%포인트 인상해 다음 달 코픽스가 다시 오를 가능성이 크다. 변동금리 대출자라면 잔여 기간, 변동금리와 고정금리 격차, 중도상환수수료를 따져 고정 전환 여부를 지금 점검하는 게 좋다.
코픽스로 보는 고정금리 vs 변동금리 선택
8월 신규취급액 기준 코픽스는 3.18%로 넉 달 만에 상승세가 멈췄지만, 조달비와 국채금리가 오르며 5대 은행 주담대 금리는 변동·고정 모두 최근 두 달간 올랐다. 신규취급액 기준은 시장금리를 빠르게, 잔액·신잔액 기준은 느리게 반영해 같은 변동이라도 연동 기준부터 확인해야 한다. 5년 이상 보유하면 상승을 막는 고정, 조기 상환 계획이면 변동이 유리할 수 있어 보유 기간과 중도상환 조건으로 판단하는 것이 핵심이다.

코픽스 3.18%, 내 대출이자 언제 오르나
8월 신규 코픽스는 3.18%로 멈췄지만 예금금리와 미국 금리 상승으로 변동형 주담대 금리는 오히려 올랐다. 신규 코픽스 연동 대출은 대개 6개월 갱신주기마다 반영되므로 4~7월의 상승분이 대출자별 갱신일에 맞춰 순차적으로 붙고, 2억 원 30년 대출은 금리 0.5%포인트마다 월 6만 원가량 부담이 는다. 고정 전환은 금리 격차와 남은 만기, 중도상환수수료, 다음 갱신일을 함께 따져 판단해야 한다.

美 고용 서프라이즈, 변동금리 대출자가 지금 볼 것
미국 8월 비농업 고용이 예상의 약 세 배인 16만2000명 늘며 9월 FOMC 금리 인상 확률이 다시 50%를 넘어섰다. 인하 기대가 후퇴하고 한국은행도 두 달 연속 올린 터라 변동금리 대출자의 이자 부담이 더 커질 수 있다. 남은 대출 만기와 고정·변동 금리차, 중도상환수수료를 따져 갈아타기와 예적금 만기 전략을 지금 점검할 시점이다.

전세대출 갱신 전 금리 부담 줄이는 확인법
전세자금대출은 코픽스에 연동된 변동금리 상품이 대부분이어서 갱신 시점의 지표금리가 다음 2년치 이자를 좌우하는데, 7월 신규취급액 코픽스가 3.18%로 넉 달 연속 오르며 전세대출 금리도 함께 상승했다. 코픽스 자체의 상승에 가계대출 규제로 가산금리를 깎아줄 여지까지 줄어, 갱신 시점이 이자 부담이 뛰는 순간이 될 수 있다. 갱신 전에 금리 산정 방식·재산정 시점·우대금리·보증기관을 확인하고, 갈아타기 가능 시기와 동일 보증기관 제약을 따져 오름폭을 줄이는 게 현실적이다.
기준금리 3% 시대, 변동금리 대출자 점검표
한국은행이 8월 27일 기준금리를 2.75%에서 3.00%로 올리며 두 달 연속 인상했다. 성장률 전망을 3.3%로 크게 높인 것이 근거로, 변동금리 대출자는 총 0.5%포인트 인상이 코픽스를 통해 시차를 두고 반영되며 이자 부담이 커진다. 대출의 연동 지표와 다음 금리 변경일, 고정금리 전환 실익을 지금 점검할 시점이다.

미국 물가지표, 내 금리엔 언제 어떻게 오나
2026년 8월 26일 발표된 미국 7월 PCE 물가는 전년비 3.7%로 예상(3.6%)을 웃돌아 9월 금리 인하 기대를 약화시켰다. 미국 물가는 내 금리에 직접 반영되지 않고 연준 기대·시장금리·한국은행을 거쳐 스며들며, 대출 변동금리 기준인 코픽스는 한 달 이상 시차를 두고 움직인다. 예적금 만기나 갈아타기는 매월 15일 코픽스 고시와 금통위 일정, 은행 고시금리를 확인한 뒤 판단하는 편이 낫다.

기준금리 오르면 내 예금·대출, 언제 바뀔까
한국은행은 7월 기준금리를 2.75%로 올렸고, 8월 27일 금통위가 다음 분기점이다. 기준금리가 오르면 예금 고시금리는 비교적 빨리, 변동대출은 코픽스 고시와 재산정 주기를 거쳐 시차를 두고 반영된다. 발표 전에 내 대출이 어떤 코픽스에 연동됐는지, 재산정일과 예금 만기일이 언제인지 확인해두면 대응 시점을 잡을 수 있다.

미국 물가 진정됐는데 대출금리는 왜 그대로일까
미국 7월 생산자물가지수가 전월 대비 보합에 그치며 시장 예상을 밑돌았고, 소비자물가도 둔화해 연준의 9월 동결 기대가 커졌다. 미국의 물가 진정은 국내 대출금리 하락의 전제 조건일 뿐, 실제 금리는 한국은행 결정과 은행 조달비용을 거쳐 반영되기 때문에 시차가 생긴다. 지금은 인하를 기다리기보다 변동·고정 조건과 갈아타기 여지를 점검할 시점이다.