혼합형 주담대, 고정 끝나기 전 점검 순서
2026년 들어 고정·변동 금리차 때문에 변동금리 주담대 비중이 12년여 만에 최고로 올랐지만, 금리 상승 전망이 겹치며 전환 이후 부담이 커졌다. 혼합형 주담대는 보통 5년 고정이 끝나면 전환 시점의 코픽스에 기존 가산금리를 더해 금리를 다시 매기므로, 처음의 낮은 고정금리가 그대로 이어지지 않는다. 고정 만기 6개월 전부터 예상 금리를 계산해 대환·금리인하요구권·중도상환수수료 만료 여부를 따져 갈아탈지 유지할지 정해야 한다.
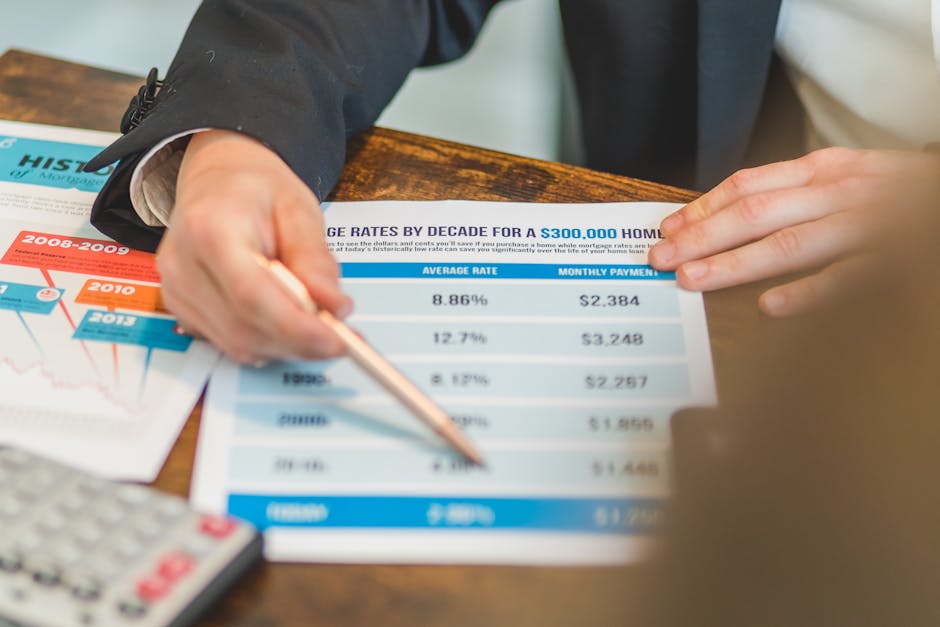
변동금리로 쏠린 이유
2026년 6월 한국은행 가중평균금리 통계를 보면, 신규취급액 기준 변동금리 주택담보대출 비중은 62.3%로 한 달 새 3.9%포인트 올랐다. 2014년 2월 이후 12년여 만에 가장 높다. 이유는 단순하다. 같은 달 고정형 금리는 4.53%, 변동형은 4.27%로 0.26%포인트 차이가 났고, 차주들이 당장 낮은 쪽으로 몰렸다.
다만 낮은 금리가 계속 낮으리란 보장은 없다. 국고채 3년물 금리는 2026년 10월 들어 한 달 넘게 4% 안팎을 맴돌며 1년 전보다 1.5%포인트 높아졌다. 기준금리 인상 전망이 돌면 변동형 차주의 이자부터 오른다. 지금 금리 유형을 고르는 사람에게도, 혼합형 고정 구간이 끝나가는 사람에게도 문제는 전환 이후다.
고정이 끝나면 금리가 이렇게 바뀐다

Andre Tran
혼합형 주담대는 보통 처음 5년간 고정금리를 적용한 뒤 변동금리로 자동 전환된다. 전환 순간의 금리는 '전환 시점의 코픽스 + 가입 때 정해진 가산금리'로 다시 매겨진다. 처음 받을 때의 낮은 고정금리가 이어지는 게 아니라, 5년 뒤 시장 금리로 갈아 끼우는 셈이다. 실제로 5년 전 2%대 고정으로 받은 대출이 전환 후 5%대로 뛴 사례가 보도되기도 했다.
핵심은 가산금리는 그대로고 기준지수만 바뀐다는 점이다. 변동 전환 후에는 보통 6개월마다 그때의 코픽스로 금리를 다시 계산한다. 코픽스는 은행연합회가 매달 15일 공시하며, 2026년 5월 신규취급액 기준으로 2.90%였다. 전환 시점에 이 지수가 높으면 월 상환액이 한 번에 크게 뛸 수 있다.
대출계약서에서 먼저 확인할 것
전환이 닥치기 전에 계약서에서 다음을 확인한다.
- 기준지수가 무엇인지 본다. 신규취급액 코픽스, 잔액 코픽스, 금융채 중 어디에 연동되는지에 따라 금리가 움직이는 속도가 다르다.
- 가산금리를 확인한다. 전환 후에도 유지되는 값이라 전체 금리 수준을 좌우한다.
- 재산정 주기를 본다. 6개월인지 12개월인지에 따라 시장 금리 변화가 반영되는 시점이 달라진다.
- 우대금리 조건을 점검한다. 급여이체나 카드 실적 같은 조건이 풀리면 금리가 올라간다.
- 중도상환수수료를 확인한다. 보통 실행 후 3년 안에 갚으면 1.2~1.4%가 붙는다.
고정 만기 전, 이 순서로 점검한다
전환 통보를 받고 움직이면 늦다. 만기 6개월 전부터 준비하는 편이 낫다.
먼저 전환 후 예상 금리를 계산해 본다. 현재 코픽스에 내 가산금리를 더하면 대략적인 수준이 나온다. 이 금리가 다른 은행의 신규 대출이나 고정금리 상품보다 높다면 대환, 즉 갈아타기를 검토한다. 이때 남은 중도상환수수료 기간이 지났는지 확인해야 한다. 실행 후 3년이 지났다면 수수료 부담 없이 갈아탈 수 있다.
소득이 늘었거나 신용점수가 올랐다면 금리인하요구권을 쓸 수 있다. 전환 시점에 맞춰 신청하면 가산금리나 우대 조건에서 깎을 여지가 있다. 2027년부터는 고위험 주담대에 대한 은행 심사가 까다로워질 전망이라, 대환을 생각한다면 조건이 더 조이기 전에 움직이는 편이 유리하다. 반대로 전환 금리가 시장보다 낮고 상환 여력이 넉넉하다면, 수수료를 물며 서둘러 갈아탈 이유는 없다.