대출
4개의 글

신규 주담대, 변동이 고정보다 싼데 함부로 못 고르는 이유
한국은행 집계 9월 신규 주택담보대출 평균금리가 연 4.88%로 2012년 이후 14년여 만에 가장 높아졌고, 신규 기준으로는 변동형이 고정형보다 0.35%포인트가량 싸다. 금리 재상승 위험과 스트레스 DSR에 따른 한도 축소 탓에 당장 싼 변동형이 늘 유리한 선택은 아니다. 갈아타기 전에는 중도상환수수료 요율, DSR 한도, 가산금리 우대조건부터 확인해야 한다.
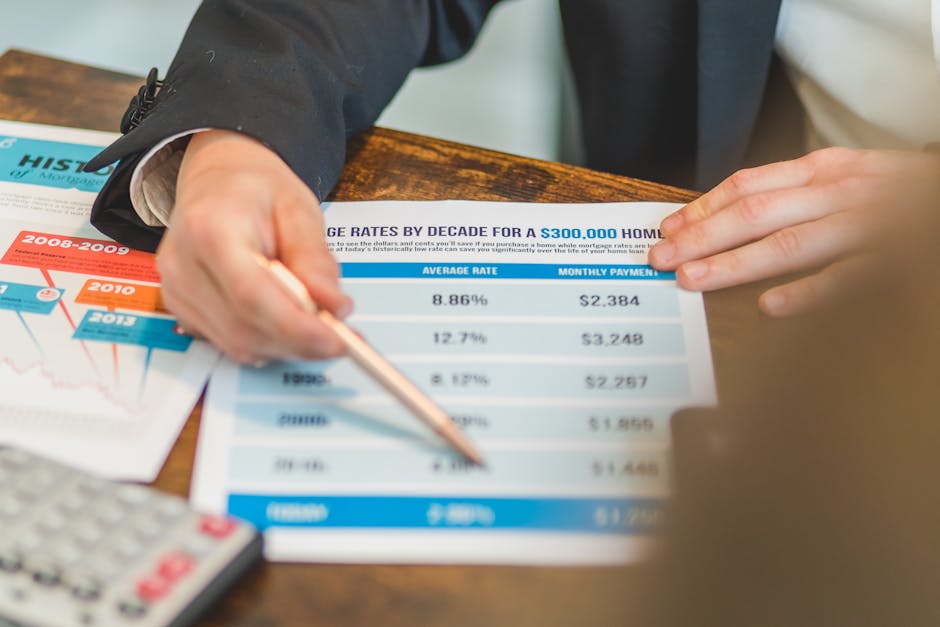
혼합형 주담대, 고정 끝나기 전 점검 순서
2026년 들어 고정·변동 금리차 때문에 변동금리 주담대 비중이 12년여 만에 최고로 올랐지만, 금리 상승 전망이 겹치며 전환 이후 부담이 커졌다. 혼합형 주담대는 보통 5년 고정이 끝나면 전환 시점의 코픽스에 기존 가산금리를 더해 금리를 다시 매기므로, 처음의 낮은 고정금리가 그대로 이어지지 않는다. 고정 만기 6개월 전부터 예상 금리를 계산해 대환·금리인하요구권·중도상환수수료 만료 여부를 따져 갈아탈지 유지할지 정해야 한다.

대출 간편조회, 신용점수보다 챙길 건 따로 있다
대출 조건 간편조회는 신용점수에 영향을 주지 않으며, 2011년 제도 개선 이후 여러 금융사를 비교 조회해도 조회 기록은 1건만 남는다. 다만 조회 경로에 따라 주민번호와 연소득 같은 민감정보가 중개업자와 제휴 금융사로 넓게 퍼질 수 있다. 모집인이라면 통합조회 사이트에서 등록과 사진을 확인하고, 제공 정보를 최소화한 뒤 실제 신청은 조건이 가장 좋은 곳으로 좁히는 게 안전하다.

은행 490억 대출사기, 내 대출은 안전할까
국민·신한·우리·기업 4개 은행이 허위 분양계약과 위조서류를 이용한 대출사기로 약 490억원 규모의 금융사고를 공시했다. 조사가 진행될수록 피해액이 계속 불어난 만큼 은행 심사만 믿기 어렵다는 뜻이며, 대출을 앞둔 개인도 표적이 될 수 있다. 대출 실행 전 서류에서 확인할 위험 신호와 의심 정황을 발견했을 때의 대응 순서를 미리 알아두는 게 안전하다.